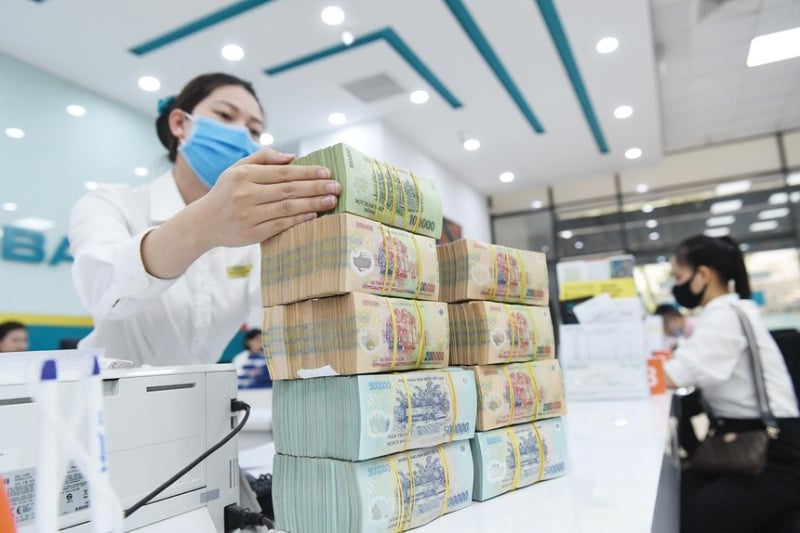
Những rủi ro liên thông giữa thị trường tiền tệ - vốn và bất động sản đang rõ nét hơn, nguy cơ nợ xấu có thể “phình” lên. Song, theo chuyên gia, kể cả trong kịch bản xấu nhất, với "sức khỏe" của hệ thống ngân hàng thì Việt Nam vẫn có đủ nền tảng vững chắc để đi qua “cơn bão”.
Theo số liệu được bám sát và rà soát từ công bố của Ngân hàng Nhà nước, toàn bộ cho vay bất động sản của hệ thống ngân hàng Việt Nam chiếm khoảng 21% tổng dư nợ. Ảnh: TL.
Ngân hàng đang "liên đới" bất động sản ra sao?
VNDirect vừa công bố báo cáo ngành ngân hàng với nhiều nhận định, trong đó là đánh giá thị trường bất động sản ảm đạm sẽ tác động tiêu cực lên ngành ngân hàng khi rủi ro tín dụng gia tăng và chất lượng tài sản suy yếu.
Từ đầu năm 2023 đến nay, một loạt chủ đầu tư bất động sản gặp khó khăn trong việc tuân thủ nghĩa vụ thanh toán trái phiếu đến hạn. Chỉ số khả năng thanh toán hiện thời và hệ số thanh toán lãi vay của nhiều doanh nghiệp địa ốc giảm xuống mức thấp nhất nhiều năm trở lại đây đang dẫn đến lo ngại nhiều tổ chức sẽ không thể hoàn tất nghĩa vụ thanh toán gốc và lãi của các khoản vay, trái phiếu đến hạn trong thời gian tới.
Theo số liệu từ Ngân hàng Nhà nước, tính đến cuối quý I/2023, tỷ lệ nợ xấu nội bảng toàn ngành đã tăng lên mức 2,9%, so với 2% cuối 2022. Đa số các ngân hàng đều ghi nhận tỷ lệ nợ xấu tăng và tỷ lệ dự phòng rủi ro tín dụng giảm so với quý trước do chịu nhiều bởi rủi ro từ các khoản nợ tái cơ cấu, sự trầm lắng của thị trường bất động sản và trái phiếu doanh nghiệp.
Dù nhận được thông điệp tích cực từ chính sách hỗ trợ liên quan đến tín dụng và trái phiếu, nhưng xét về nội tại "sức khỏe" tài chính của các doanh nghiệp bất động sản, "những vết thương" chưa lên da non vẫn là vấn đề đáng lo ngại.
Theo phân tích của các chuyên gia, các doanh nghiệp bất động sản tại Việt Nam đang được chia thành 4 nhóm điển hình là rủi ro, cân bằng, tiềm lực và người chơi mới. Cách thức phân loại dựa trên đánh giá về áp lực nợ ngắn hạn và tổng nợ so sánh với quy mô tài sản theo báo cáo tài chính 2022 do các doanh nghiệp công bố.
Hiện tín dụng từ ngân hàng thương mại đổ vào lĩnh vực bất động sản có tới 1,7 triệu tỷ đồng dưới dạng các khoản vay phục vụ nhu cầu đời sống. Nhiều ý kiến cho rằng, điều này có thể tạo rủi ro chéo tới ổn định và an toàn của hệ thống ngân hàng thương mại nếu diễn biến thị trường xấu đi, đồng thời tồi tệ hơn tình trạng cung lệch cầu trên thị trường bất động sản. Những thị trường và sản phẩm như vậy thường lập tức đóng băng khi lãi suất tăng, đòn bẩy bị thu hẹp.
Chính vì vậy, nhiều nguy cơ các ngân hàng sẽ phải đối mặt với vấn đề chất lượng tài sản trong thời gian tới. Trừ khi có các quy định đặc biệt về phân loại nợ và trích lập dự phòng cho các khoản vay hay trái phiếu đáo hạn vào năm 2023 được thực hiện, nợ xấu và trích lập dự phòng sẽ là những áp lực tương đối lớn.
"Quý II/2023, ngành ngân hàng sẽ tiếp tục hành trình vượt bão trong chu kỳ bất động sản đi xuống cùng với triển vọng kém tích cực của xuất nhập khẩu..., nhưng khả năng chống chịu của từng ngân hàng sẽ tùy thuộc vào chất lượng tài sản và mức độ thận trọng phản ứng với "rủi ro" của ngân hàng trong những năm qua", Chứng khoán Rồng Việt (VDSC), nhận định.
Chuyên gia cho rằng, so với tổng quan nền kinh tế của các nước phát triển thì tỷ lệ cho vay bất động sản của hệ thống ngân hàng Việt Nam vẫn chưa phải ở mức cảnh báo. Ảnh: TL.
"Sức bền" được kiểm chứng
Những bất lợi đang diễn ra trên thị trường khiến nhiều nhà đầu tư lo lắng về việc rủi ro từ lĩnh vực bất động sản sẽ lan sang hệ thống ngân hàng, nhất là khi đã hơn 2 tháng đi qua, song nguyên nhân khiến SVB đổ vỡ và bài học cho các ngân hàng đang hoạt động vẫn là một chủ đề được quan tâm với nhiều thành viên thị trường…
Nêu quan điểm về vấn đề này, TS. Cấn Văn Lực, Thành viên Hội đồng Tư vấn Chính sách Tài chính - tiền tệ Quốc gia cho rằng, nhà đầu tư nên hiểu rằng khó khăn của thị trường bất động sản lần này rất khác so với 10 năm trước đây. Lần này thị trường bất động sản gặp khó là do thiếu cung, còn 10 năm trước là dư cung. Lần này nhu cầu thực vẫn có nhưng vấn đề là đang bị ách tắc về mặt pháp lý, vi phạm pháp luật và dòng vốn cũng bị đứt đoạn. Giả sử mọi thứ được khơi thông bởi pháp lý và vốn thì lập tức thị trường bất động sản sẽ phục hồi rất nhanh chứ không "xập xệ" như 10 năm trước.
Thứ hai, tỷ trọng cho vay bất động sản được công bố, trong đó 68% là cho vay gắn với nhà ở, 32% là cho vay đầu tư kinh doanh bất động sản. Theo TS Cấn Văn Lực, tỷ lệ này là khá "êm" so với nước láng giềng là Trung Quốc.
Thứ ba, về chất lượng tín dụng bất động sản, nếu tính bình quân, TS Cấn Văn Lực cho rằng tỷ lệ nợ xấu cho vay bất động sản có cao hơn tỷ lệ nợ xấu bình quân của hệ thống ngân hàng, nhưng vẫn trong tầm kiểm soát. Nguyên nhân là các ngân hàng hiện nay đã xây dựng được bộ đệm dự phòng tương đối lớn có có thể xử lý được số nợ xấu trong vòng 1- 1,5 năm. Bên cạnh đó, NIM của các ngân hàng hiện tại khoảng 4,1% (có giảm nhẹ so với trước), từ đó ước tính lãi ròng của ngân hàng khoảng 1,8 - 2%, đủ sức xử lý nợ xấu ở tỷ lệ nói trên.
Hơn nữa, nếu so tỷ lệ 21% cho vay bất động sản của hệ thống ngân hàng Việt Nam với quốc tế thì tỷ lệ này vẫn khá là thấp. Các nước thông thường họ cho vay bất động sản bao gồm cả cho vay nhà ở và cho vay kinh doanh bất động sản chiếm khoảng 28-29% tổng dư nợ
"Rõ ràng Việt Nam vẫn còn rất nhiều dư địa cho vay bất động sản, nhất là phân khúc cho vay nhà ở và kể cả cho vay phát triển khu công nghiệp", ông Lực cho hay.
“Ngoài ra, điểm đáng chú ý cuối cùng là hệ thống ngân hàng Việt Nam hiện nay hoàn toàn có đủ kinh nghiệm phòng chống rủi ro, quản trị rủi ro, kinh nghiệm vượt qua khủng hoảng, kinh nghiệm xử lý nợ xấu, mua bán sáp nhập (M&A) ngân hàng. Khủng hoảng 10 năm trước đã cho Việt Nam rất nhiều bài học quý giá nên tôi tin rằng thị trường của chúng ta sẽ có khả năng vượt qua được khó khăn”, TS Cấn Văn Lực đánh giá.
Startup cần báo chí để lan tỏa những giá trị mới, trong khi báo chí phải giữ vững tính khách quan và trách nhiệm với công chúng. Làm thế nào để hai bên tìm được tiếng nói chung mà không đánh đồng giữa truyền thông và quảng bá, bảo vệ niềm tin của bạn đọc?
Với GRDP tăng 11,24% trong 9 tháng năm 2026, Thái Nguyên hướng tới mục tiêu tăng trưởng hai con số bằng cách kết nối doanh nghiệp nội địa với chuỗi cung ứng FDI, cải thiện môi trường kinh doanh, thúc đẩy chuyển đổi xanh và số hóa.
Ông Trần Văn Hậu, Tỉnh ủy viên, Phó Chủ tịch UBND tỉnh Thái Nguyên cho biết, với GRDP tăng 11,24% trong 9 tháng năm 2026, Thái Nguyên đặt mục tiêu nâng cao chất lượng tăng trưởng thông qua liên kết doanh nghiệp, phát triển kinh tế xanh, chuyển đổi số và tháo gỡ các điểm nghẽn về hạ tầng, nhân lực.
Theo ông Hoàng Bình Quân, nguyên Ủy viên Trung ương Đảng, nguyên Trưởng ban Đối ngoại Trung ương,Chủ tịch danh dự Hội doanh nhân trẻ Việt Nam, doanh nghiệp tư nhân muốn phát triển bền vững cần đổi mới tư duy kinh doanh, nâng cao năng lực quản trị và chuyển từ cạnh tranh đơn lẻ sang hợp tác để mở rộng thị trường.
Giá trị phát hành trái phiếu bất động sản tăng 29% trong quý III/2026 so với cùng kỳ, tập trung chủ yếu ở Vinhomes và các doanh nghiệp liên quan đến Masterise. Tuy nhiên, khoảng 252.000 tỷ đồng trái phiếu doanh nghiệp sẽ đáo hạn trong 12 tháng tới, khiến rủi ro tái cấp vốn tiếp tục hiện hữu.