Lãi suất cho vay giảm mạnh đã đủ hấp dẫn người mua nhà?

(DNTO) - Trước thực trạng tín dụng vay mua nhà tiêu dùng chỉ tăng hơn 1%, việc tiếp tục giảm lãi suất được xem là động lực giúp tín dụng các ngân hàng bứt tốc trong những tháng cuối năm. Tuy nhiên, việc giá nhà quá cao, trong khi thanh khoản thấp khiến người mua nhà vẫn rất thận trọng, chưa dám vay vốn.
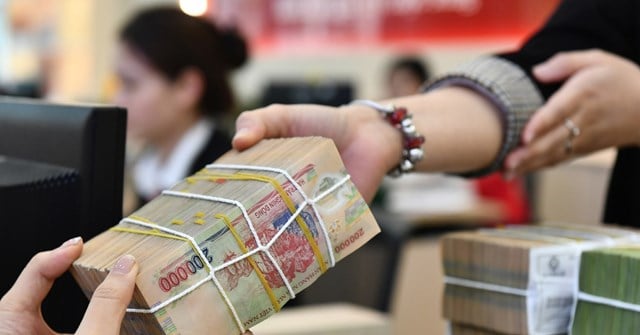
Ở thời điểm hiện tại, lãi suất cho vay giảm mạnh xuống mức thấp kỷ lục là cơ hội để người mua nhà cân nhắc vay ngân hàng nhằm giảm áp lực tài chính cho khoản vay. Ảnh: TL.
Lãi vay mua nhà xuống thấp nhất, tín dụng vẫn chỉ tăng hơn 1%
Đối lập với bối cảnh giá chung cư tại Hà Nội liên tục leo thang, lãi suất cho vay mua nhà lại đang ở mức thấp nhất từ trước đến nay. Ngày 14/10, nhóm Big4, ngân hàng Agribank đưa ra lãi suất cho vay trung dài hạn phục vụ mua nhà là 6%/năm cố định 6 tháng đầu; 6,5%/năm cố định 12 tháng đầu (áp dụng với khoản vay có thời hạn tối thiểu 3 năm); hoặc 7%/năm cố định 24 tháng đầu (áp dụng với khoản vay có thời hạn tối thiểu 5 năm).
Tại BIDV, với khách hàng ở Hà Nội và TP.HCM, lãi suất vay mua nhà tối thiểu là 5%/năm cố định trong 6 tháng đầu tiên (kỳ hạn 36 tháng) hoặc 5,5%/năm trong 12 tháng đầu tiên (kỳ hạn 60 tháng). Tại VietinBank, khách hàng được lựa chọn các gói lãi suất như cố định 6%/năm trong 12 tháng đầu; cố định 6,2%/năm trong 18 tháng, cố định 6,7%/năm trong 24 tháng đầu, hoặc cố định 8,2%/năm trong 36 tháng đầu. Biên độ lãi suất sau ưu đãi 3,5%, hiện tại lãi suất thả nổi của VietinBank rơi vào khoảng 9%/năm....
Tương tự, tại Vietcombank, các gói lãi suất vay mua nhà, đất chỉ từ 5,5%/năm trong 6 tháng đầu tiên với các khoản vay dưới 24 tháng, từ 5,7%/năm trong 12 tháng đầu tiên với các khoản vay trên 24 tháng, 6,5%/năm cố định trong 2 năm đầu tiên; 8,5%/năm cố định trong 3 năm đầu tiên.
Với nhóm ngân hàng thương mại cổ phần, lãi suất vay mua nhà đang được áp dụng trong khoảng 4,6-7,3%, tùy thời hạn. Còn nhóm ngân hàng nước ngoài, so với tháng trước, lãi suất cho vay mua nhà đã có sự điều chỉnh, dao động trong khoảng 5,3-7,75%, tùy từng kỳ hạn.
Mặc dù lãi suất cho vay mua nhà đang ở vùng thấp nhất từ trước đến nay. Tuy nhiên, nhu cầu vay vốn của người dân vẫn không tăng như kỳ vọng. Các ngân hàng cũng cho biết, trong 9 tháng đầu năm nay, tăng trưởng tín dụng chủ yếu ghi nhận ở phân khúc bất động sản kinh doanh, cho vay chủ đầu tư tăng hơn 10%, trong khi tín dụng vay mua nhà tiêu dùng chỉ tăng hơn 1%. Điều này phản ánh nhu cầu mua nhà chưa thực sự phục hồi, nguyên nhân chính vẫn là giá nhà quá cao so với thu nhập của phần lớn người dân. Với tỷ lệ giá nhà so với thu nhập đã gấp từ 4 đến 5 lần mức khuyến nghị, việc sở hữu nhà trở thành một mục tiêu xa vời, ngay cả với những người có thu nhập trung bình khá.
Theo cập nhật mới nhất năm 2024 về tỷ số giá nhà trên thu nhập (House Price to Income Ratio - HPR) giá nhà trung bình ở Việt Nam hiện gấp 23,7 lần thu nhập trung bình hàng năm hộ gia đình. Trong khi đó, các chuyên gia cho biết, chỉ số này sẽ lý tưởng nếu ở mức từ 5-7 lần.
Dữ liệu từ CBRE cũng chỉ ra, hiện giá bán sơ cấp căn hộ tại TP.HCM ở mức hơn 61 triệu đồng/m2. Với mức giá này, căn hộ hai phòng ngủ có diện tích trên 60m2 rơi vào khoảng 3,5-4 tỷ đồng. Giả sử, một gia đình trẻ với mức thu nhập cả gia đình khoảng 40 triệu một tháng, có sẵn tiền mặt một tỷ đồng, sau đó vay ngân hàng ba tỷ với mức lãi suất trung bình 8,5-9% mỗi năm trong 20 năm để mua nhà, số tiền lãi phải trả hàng tháng sẽ rơi vào khoảng hơn 33 triệu đồng. Với khoản tiền phải trả chiếm hơn 3/4 thu nhập hàng tháng, điều này sẽ rất áp lực lên kinh tế gia đình.
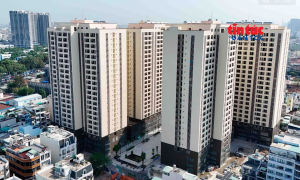
Việc giá nhà tiếp tục tăng cao cũng khiến các gói hỗ trợ trở nên kém hiệu quả. Ảnh: TL.
Kinh nghiệm vay mua nhà giảm thiểu rủi ro tài chính
Ở thời điểm hiện tại, lãi suất cho vay giảm mạnh xuống mức thấp kỷ lục là cơ hội để người mua nhà cân nhắc vay ngân hàng nhằm giảm áp lực tài chính cho khoản vay. Tại tọa đàm bất động sản mới đây, TS. Nguyễn Trí Hiếu, chuyên gia tài chính, ngân hàng cho rằng: Chuyện đi vay là một trong những vấn đề quan trọng của thị trường bất động sản. Nhưng nếu không biết tận dụng lãi suất, thời gian vay phù hợp thì những chính sách ưu đãi đều kém hiệu quả.
Đưa ra "công thức" cho người mua nhà tận dụng mức lãi suất thấp hiện nay, ông Hiếu cho rằng, người vay mua nhà nên chọn thời gian cố định lãi suất càng dài càng tốt. “Khách hàng thường bị chú ý bởi những con số lãi suất thấp như 5-6%/năm nhưng nhược điểm là thời gian áp dụng cũng thấp, chỉ khoảng 6-12 tháng. Vì thế, tốt nhất khách hàng nên chọn điểm an toàn khi vay, vì khoản mua nhà là dài hạn.
Từ "điểm yếu" này, tôi khuyến nghị nên chọn lãi suất cố định 3 năm là đẹp nhất. Hiện chênh lệch lãi suất cố định 3 năm và 1 năm đang vào khoảng 2%. Cố gắng trung hòa mức lãi suất cố định 3 năm trong khoảng 8-9% là an toàn”, vị chuyên gia cho hay.
Đưa ra cách vay mua nhà giảm áp lực tài chính, bà Trần Thị Mai Hân, Chuyên gia hoạch định tài chính cá nhân từ FIDT cho rằng, để xác định tài chính cho việc mua nhà, người mua nên có ít nhất từ 50-60% giá trị căn nhà muốn mua, phần còn lại sẽ vay thêm. Sau khi trừ các khoản chi tiêu, nên dự trù mức trả lãi hàng tháng vào khoảng từ 50-60% tiền dư ra sẽ đảm bảo an toàn cho quá trình trả nợ trong dài hạn.
"Rủi ro lớn nhất của người vay mua nhà là sụt giảm, "gãy" thu nhập dẫn đến không có tiền trả ngân hàng, từ đó rơi vào nhóm nợ xấu và tệ nhất là bị thu giữ tài sản. Do đó, phương án dự phòng là chuẩn bị 6 tháng tiền trả nợ", bà Hân cho hay.
Chẳng hạn vay 2 tỷ đồng ngân hàng, cần trả 25 triệu đồng/tháng thì nên có một khoản dự phòng ít nhất 150 triệu đồng cho mục đích trả nợ. Số tiền này bạn có thể dùng để đầu tư vào các kênh khác có tính thanh khoản phù hợp với mục tiêu tài chính ngắn hạn đã thiết lập trước để phòng trường hợp sụt giảm thu nhập, mất việc… vẫn có khoản tiền dự phòng để trả ngân hàng.
“Nếu vợ/chồng thu nhập 25-30 triệu đồng/người/tháng thì hai vợ chồng đã có khoản thu nhập 50-60 triệu/tháng. Việc để dư khoảng 150 triệu đồng làm khoản tiền dự phòng trả nợ có thể thực hiện nhanh trong vòng 3-4 tháng và rất khả thi”, bà Hân tính toán.
Từ những giải pháp của chuyên gia, có thể thấy rằng việc giảm lãi suất cho vay mua nhà có thể mang lại lợi ích nhất định trong ngắn hạn, giúp giảm bớt gánh nặng tài chính cho người dân. Tuy nhiên, đây chưa phải là giải pháp toàn diện để giải quyết triệt để vấn đề sở hữu nhà ở tại Việt Nam. Mấu chốt của vấn đề vẫn nằm ở giá nhà quá cao so với thu nhập của người dân, cùng với sự thiếu hụt nguồn cung nhà ở xã hội và các gói hỗ trợ vẫn chưa thực sự phát huy hiệu quả.
Để thực sự giúp người dân dễ dàng tiếp cận nhà ở, cần có sự đồng bộ giữa các biện pháp tài chính và chính sách nhà ở. Chính phủ cần đẩy mạnh kiểm soát giá nhà, phát triển thêm nguồn cung nhà ở xã hội. Nếu không có những biện pháp toàn diện này, việc giảm lãi suất vẫn chỉ là giải pháp tạm thời, không đủ để tạo ra thay đổi bền vững trong thị trường bất động sản Việt Nam.
Có thể bạn quan tâm

Tin khác