Đằng sau quyết định đứng im của Fed: Thị trường nên mừng hay lo?

(DNTO) - Cục Dự trữ Liên bang Mỹ tạm ngừng thắt chặt tiền tệ không hẳn là bức tranh màu hồng cho nền kinh tế toàn cầu. Phía sau quyết định nới lỏng áp lực vốn là hàng loạt dữ liệu vĩ mô sa sút, phát đi tín hiệu cảnh báo về một đợt suy thoái tàng hình đe dọa trực tiếp đến lợi nhuận của hệ thống ngân hàng.
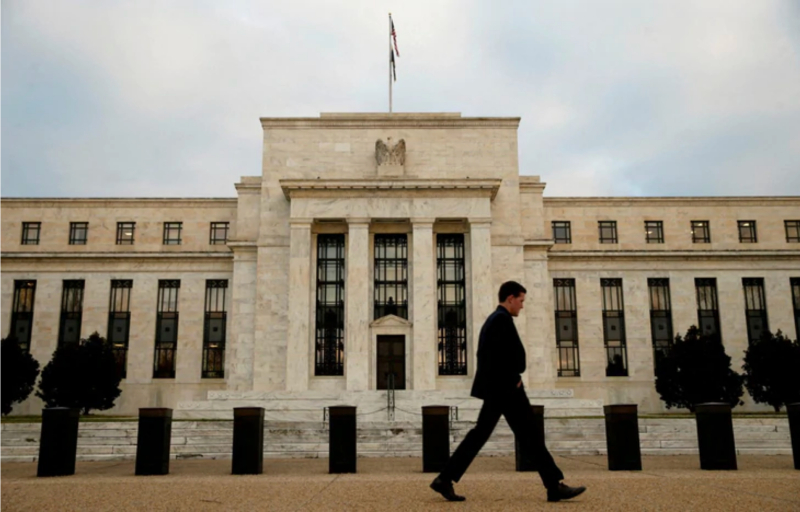
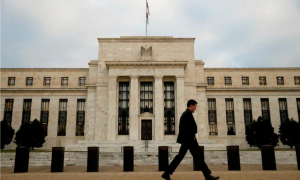
Trụ sở Cục Dự trữ Liên bang Mỹ tại thủ đô Washington, Mỹ. Ảnh: Reuters
Ngày 16/9/2026, Cục Dự trữ Liên bang Mỹ (Fed) đã nâng lãi suất tham chiếu thêm 0,25 điểm phần trăm. Tuy nhiên, giới đầu tư đang đặt cược vào khả năng cơ quan này sẽ giữ nguyên mặt bằng chi phí vốn trong cuộc họp tháng 10. Dựa trên dữ liệu giao dịch hợp đồng tương lai của CME FedWatch, xác suất Fed tiếp tục nâng lãi suất trong tháng này chỉ vào khoảng 25%. Hàng tỷ USD giao dịch phái sinh trên thị trường chứng khoán Phố Wall đang kỳ vọng vào một kịch bản hạ cánh mềm hoàn hảo.
Sự hưng phấn này che giấu một thực tế rủi ro hơn đang định hình trên bảng cân đối kế toán của các doanh nghiệp. Chi phí vay có thể ngừng tăng, nhưng sức cầu yếu ớt từ một nền kinh tế Mỹ đang chững lại sẽ trực tiếp bào mòn biên lợi nhuận của các nhà xuất khẩu và bóp nghẹt dòng tiền hoạt động.
Việc Fed ngừng tăng lãi suất không phải là một chiến thắng trước lạm phát, mà là sự xác nhận về những tổn thương sâu sắc bên trong nền kinh tế thực.
Nghịch lý việc làm và áp lực lạm phát
Thị trường lao động Mỹ vừa đón nhận dữ liệu kém khả quan, củng cố thêm xu hướng ngừng thắt chặt tiền tệ. Theo báo cáo của Bộ Lao động Mỹ hôm 2/10, nền kinh tế chỉ tạo thêm 29.000 việc làm trong tháng 9. Con số này thấp hơn rất nhiều so với mức 90.000 việc làm được các nhà kinh tế dự báo trước đó, đồng thời đà tăng của tháng 8 cũng bị thu hẹp đáng kể.
Cùng lúc, tỷ lệ thất nghiệp tăng từ 4,1% lên 4,2% và đà tăng trưởng tiền lương cũng có dấu hiệu chậm lại rõ rệt.
Theo ông Michael Feroli, chuyên gia kinh tế trưởng Mỹ tại JPMorgan, việc tiền lương tăng chậm sẽ giúp các nhà hoạch định chính sách yên tâm. Nền kinh tế dường như không tăng trưởng quá nóng đến mức cần một chu kỳ thắt chặt gấp gáp, tạo không gian để cơ quan điều hành đánh giá lại độ trễ của chính sách.
Dù thị trường lao động phát đi tín hiệu đình trệ, áp lực giá cả vẫn là yếu tố ám ảnh giới tinh hoa tài chính. Vào tháng 8, chỉ số giá chi tiêu cá nhân (PCE) tăng 3,4% so với cùng kỳ năm trước. Đáng chú ý, PCE lõi loại trừ thực phẩm và năng lượng vẫn neo ở mức tăng 3%, cho thấy lạm phát chưa hoàn toàn bị khuất phục.
Các số liệu này đẩy cơ quan điều hành Mỹ vào thế tiến thoái lưỡng nan chưa từng có. Ông Michael Feroli dự báo cơ quan này sẽ chỉ tăng lãi suất thêm một lần tại cuộc họp tháng 12 với giả định lạm phát lõi tiếp tục dai dẳng.
Nhà kinh tế Bill Adams tại Fifth Third cũng cho rằng các dữ liệu giá tiêu dùng và giá sản xuất sắp công bố sẽ tác động đến quyết định lãi suất nhiều hơn là báo cáo việc làm.
Sự mâu thuẫn của dữ liệu vĩ mô khiến giới chức Mỹ bắt đầu bộc lộ sự phân tâm trước thềm cuộc họp quyết định. Phó chủ tịch Fed Philip Jefferson và Chủ tịch Fed chi nhánh New York John Williams đều bày tỏ mong muốn cập nhật thêm dữ liệu kinh tế trước khi hành động. Sự thận trọng này chính là nguồn cơn khiến giới giao dịch mạnh tay giảm đặt cược vào khả năng tăng lãi suất tháng 10.
Trái lại, Chủ tịch Fed chi nhánh Chicago Austan Goolsbee cảnh báo thị trường lao động vẫn ổn định, do đó không thể để lạm phát vượt khỏi tầm kiểm soát. Ông Goolsbee nhấn mạnh rằng cơ quan điều hành vẫn để ngỏ khả năng cho bất cứ phương án nào trong thời gian tới.
Ngay cả Chủ tịch Fed, ông Kevin Warsh cũng duy trì quan điểm thận trọng, từ chối bình luận về việc cán cân rủi ro hiện đang nghiêng về đâu.
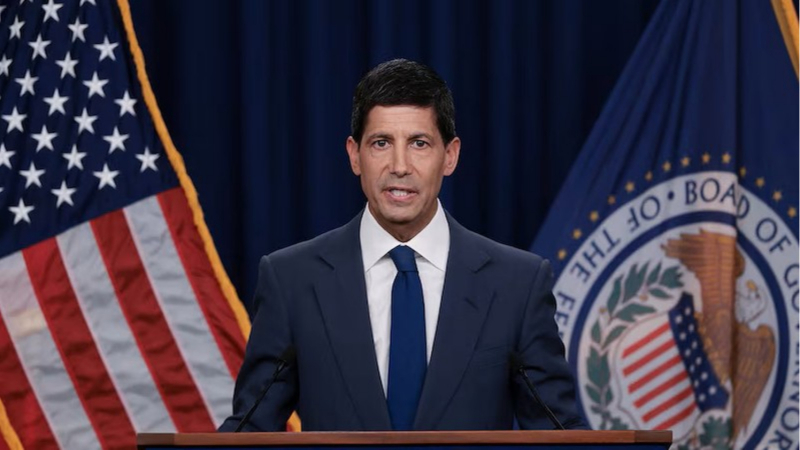
Chủ tịch Fed, ông Kevin Warsh. Ảnh: Reuters
Dịch chuyển dòng vốn
Việc dừng tăng lãi suất ở vùng đỉnh thường là giai đoạn bản lề, đánh dấu sự chuyển pha từ nỗ lực kiềm chế lạm phát sang việc đối phó với rủi ro suy thoái tàng hình. Bối cảnh vĩ mô toàn cầu đầy mâu thuẫn này lập tức kích hoạt làn sóng tái định vị tài sản của các quỹ đầu tư quốc tế. Dòng tiền thông minh bắt đầu giảm tỷ trọng tại các thị trường phát triển, chuyển hướng tìm kiếm cơ hội phòng thủ tại các thị trường mới nổi có định giá rẻ hơn.
Tại thị trường chứng khoán Việt Nam, khối ngoại liên tục cơ cấu lại danh mục, hướng tới các nhóm ngành có khả năng chống chịu tốt với biến động ngoại biên. Các nhà quản lý quỹ đang áp dụng bộ lọc tài chính khắt khe, đặt trọng tâm vào chất lượng tài sản thay vì câu chuyện tăng trưởng bằng mọi giá. Họ ưu tiên những doanh nghiệp đầu ngành có bảng cân đối kế toán lành mạnh, lượng tiền mặt dồi dào và ít phụ thuộc vào đòn bẩy nợ vay ngắn hạn bằng ngoại tệ.
Động thái nới lỏng hoặc giữ nguyên mặt bằng lãi suất từ Mỹ mang đến những tác động vĩ mô đa chiều cho thị trường nội địa. Áp lực tỷ giá USD/VND hạ nhiệt rõ rệt, giúp Ngân hàng Nhà nước có thêm không gian điều hành linh hoạt để duy trì mặt bằng lãi suất ở mức thấp. Nhờ đó, các doanh nghiệp xuất nhập khẩu có thể mạnh dạn chốt đơn hàng cuối năm mà không phải gồng mình trích lập dự phòng rủi ro biến động tỷ giá.
Tuy nhiên, sự bình yên này lại mở ra một thách thức quản trị rủi ro hóc búa khác cho các ngân hàng thương mại trong nước. Biên lãi suất ròng (NIM) của toàn hệ thống đang bị thu hẹp đáng kể và dự báo sẽ tiếp tục đối mặt với sức ép lớn. Lãi suất huy động trên thị trường đã chạm ngưỡng rất thấp và khó để giảm sâu thêm mà không gây chảy máu dòng tiền tiết kiệm sang các kênh tài sản khác.
Trong khi đó, yêu cầu duy trì mặt bằng lãi suất cho vay thấp nhằm kích cầu tín dụng vẫn đang đè nặng lên các tổ chức tài chính. Sự mỏng đi của biên lợi nhuận cốt lõi buộc các nhà băng phải khắt khe hơn trong khâu thẩm định dự án để bảo vệ chất lượng tài sản. Nếu kinh tế toàn cầu thực sự rơi vào chu kỳ suy thoái tàng hình, rủi ro nợ xấu tiềm ẩn từ các doanh nghiệp xuất khẩu thiếu hụt đơn hàng sẽ là phép thử khắc nghiệt nhất cho hệ thống ngân hàng nội địa.
Có thể bạn quan tâm
Tin khác