Nợ xấu ngân hàng: Nỗi lo vơi lại đầy

(DNTO) - Trong bức tranh toàn cảnh ngành ngân hàng, "hụt hơi" tín dụng, nợ xấu không xử lý được và khối trái phiếu doanh nghiệp các ngân hàng đang nắm giữ... là những nhân tố ẩn chứa rủi ro khi đánh giá tương lai ngành ngân hàng tháng cuối năm.

Hệ thống ngân hàng đang phải đối mặt với những khó khăn về chất lượng tài sản do nợ xấu tăng nhanh sau khi Thông tư 14 kết thúc. Ảnh: TL.
Sau mùa báo cáo kết quả kinh doanh quí 3 vừa qua, nợ xấu tại nhiều ngân hàng đã bắt đầu có dấu hiệu tăng khá nhanh, nhất là nợ có khả năng mất vốn… là lời cảnh báo khi bước vào giai đoạn khó khăn cuối năm. Đặc biệt là sau khi Thông tư 14 liên quan đến cơ cấu lại nợ, giữ nguyên nhóm nợ, miễn giảm lãi suất cho khách hàng do dịch Covid-19 hết hạn vào ngày 30/6/2022.
Cụ thể, thống kê số liệu báo cáo tài chính quí 3/2022 của 27 ngân hàng cho thấy, tính đến ngày 30/9, tổng nợ xấu nội bảng ở mức gần 129.800 tỷ đồng, tăng 28,4% so với đầu năm. Trong đó, đáng chú ý, tổng nợ nhóm 5, tức nợ có khả năng mất vốn tính đến cuối tháng 9 tăng mạnh tới 62,5% so với đầu năm, lên gần 72.400 tỷ đồng, chiếm 55,8% tổng nợ xấu, so với tỷ trọng 44% hồi đầu năm.
Con số nợ xấu tăng nhanh là lí do khiến khối phân tích của Công ty Chứng khoán SSI mới đây đã gọi tương lai ngành ngân hàng Việt Nam là “con đường chông gai” và hạ khuyến nghị đầu tư đối với ngành này từ “trung lập” xuống “giảm tỷ trọng”. Rủi ro tín dụng, nợ xấu không xử lý được và khối trái phiếu doanh nghiệp các ngân hàng đang nắm giữ là những nhân tố ẩn chứa rủi ro khi đánh giá tương lai ngành ngân hàng năm tới.
Điều này hoàn toàn có cơ sở khi từ đầu năm 2022 đến nay, Ngân hàng Sacombank đã nhiều lần thông báo bán đấu giá quyền sử dụng đất đã đền bù thuộc Dự án Khu công nghiệp Phong Phú, huyện Bình Chánh, TP.HCM, là tài sản bảo đảm cho 18 khoản nợ với tổng giá trị các khoản nợ bán đấu giá là 16.196 tỷ đồng tính đến 31/12/2021, nhưng không tìm được khách mua.
Không chỉ Sacombank khó bán đấu giá tài sản thu hồi nợ, nhiều khoản nợ xấu tại các ngân hàng khác cũng được đấu giá nhiều lần vẫn không tìm được khách mua. Không ít tài sản mang đấu giá có giá khởi điểm chỉ còn bằng nợ gốc, bỏ qua các phần tiền lãi, nhưng ngân hàng cũng không bán được.
Mới đây, Ngân hàng VietinBank phải "ngậm ngùi" rao bán khoản nợ hơn 900 tỷ đồng của Công ty Cổ phần ĐTK và Công ty Cổ phần Thức ăn chăn nuôi Trung ương. Theo đó, tài sản đảm bảo của các công ty này, bao gồm cả đàn gà 3 thế hệ và trứng gà được mang ra bán đấu giá.
Thậm chí, các ngân hàng phải chấp nhận "cắt lỗ" các khoản nợ này. Riêng trên sàn giao dịch nợ của VAMC, đã có hơn 16 tổ chức tín dụng chào bán, với tổng giá trị nợ và tài sản bảo đảm khoảng 32.000 tỷ đồng.
Câu chuyện đấu giá nợ "hy hữu" này cho thấy tình hình xử lý nợ xấu của các ngân hàng đang trở thành vấn đề nóng trên thị trường tài chính, nhất là trong bối cảnh thị trường bất động sản đi xuống, thanh khoản sụt giảm đã tác động rõ rệt đến hoạt động xử lý nợ của các ngân hàng. Nhiều chủ đầu tư bất động sản đang gặp nhiều khó khăn với lượng hàng tồn kho tăng, doanh số bán hàng giảm và chịu áp lực đáng kể về dòng tiền ngắn hạn khi một số trái phiếu sắp đến ngày đáo hạn.
Tỉ lệ nợ xấu tăng, khiến tỉ lệ thu nhập lãi thuần NIM của ngân hàng đang có xu hướng co lại, mỏng dần so với trước đây. Theo thống kê, NIM quý III/2022 của một số ngân hàng giảm so với cùng kỳ năm 2021. Chẳng hạn như VPBank giảm 0,96%, TPBank giảm 0,28%, Bac A Bank giảm 0,14%, Techcombank giảm 0,13%, ACB giảm 0,03%... Áp lực của nhiều ngân hàng duy trì NIM đang ngày càng khó khăn khi mặt bằng lãi suất huy động tăng, mà lãi suất cho vay khó tăng theo.
Nhìn về triển vọng ngành ngân hàng, phát biểu tại "Diễn đàn Kinh tế 2023: Cùng doanh nghiệp vượt sóng", mới đây, TS. Nguyễn Quốc Hùng, Tổng thư ký Hiệp hội Ngân hàng Việt Nam, đánh giá, thời gian tới, ngành ngân hàng sẽ đối mặt với nhiều thách thức như lạm phát, giá cả có xu hướng tăng nhanh và tác động lên đời sống người dân, làm chậm lại quá trình phục hồi và tăng trưởng tiêu dùng, đầu tư...
"Khẩu vị" ứng xử với nợ xấu ra sao?
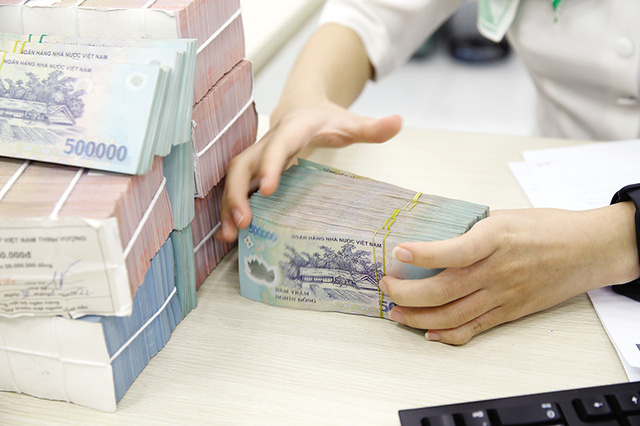
Nợ xấu gia tăng khi các khoản nợ tái cơ cấu dần hết thời gian ân hạn, trong khi khó khăn của thị trường bất động sản đang ảnh hưởng rõ rệt. Ảnh: TL.
Khi áp lực nợ xấu tăng trong những tháng cuối năm, hệ thống ngân hàng đang phải đối mặt với những khó khăn về chất lượng tài sản do nợ xấu tăng nhanh sau khi Thông tư 14 kết thúc.
Sức ảnh hưởng của nợ xấu lên bảng cân đối kế toán của nhà băng được dự báo sẽ còn tiếp tục kéo dài không chỉ trong những tháng cuối năm mà còn "dềnh" sang các năm sau khi doanh nghiệp chưa thể phục hồi và những khoản nợ sau khi được tạo điều kiện cơ cấu lại nhưng vẫn không thể cải thiện. Song, những thách thức này có thể phần nào được "hóa giải" nếu ngân hàng có bộ đệm dự phòng lớn, đồng thời, kiểm soát chặt chẽ khi giải ngân vào phân khúc có rủi ro cao.
Nhiều ngân hàng hiện nay có tỷ lệ bao phủ nợ xấu trên 100%. Vietcombank hiện là ngân hàng có tỷ lệ bao phủ nợ xấu cao nhất hệ thống, trên 500%. Ngoài ra một số ngân hàng khác như BIDV, Techcombank, ACB, MB,... cũng đều có tỷ lệ bao phủ nợ xấu trên 100%.
Theo Chứng khoán Agriseco, đa số ngân hàng vẫn tiếp tục duy trì tỷ lệ bao phủ nợ xấu ở mức cao. Diễn biến này dường như đã nằm trong “kịch bản” được tính toán trước để giúp họ củng cố bộ đệm an toàn vốn khi các khoản nợ tái cơ cấu hoặc nợ có vấn đề chuyển nhóm nợ xấu, đồng thời tạo nguồn lợi nhuận từ hoàn nhập dự phòng trong tương lai.
Nói một cách dân dã, với cách "ứng xử" trên những ngân hàng này có thể kê cao gối ngủ ngon, nếu xét ở khía cạnh toàn bộ nợ xấu bị xấu hẳn và mất hẳn. Nếu vậy an toàn hoạt động của họ vẫn không bị ảnh hưởng nhiều, khi đó có nguồn trích dự phòng cao hơn nhiều so với phần bị mất đi.
Tuy nhiên, điều đáng tiếc là bức tranh này không đều màu, khi nguồn lực đang có sự phân hóa mạnh giữa các nhà băng, tốc độ tăng trưởng trích lập dự phòng chưa tương xứng với tốc độ tăng trưởng nợ xấu, dẫn đến kết quả chung không được như mong đợi của toàn hệ thống. Thống kê cho thấy, có tới 10/27 thành viên đang sở hữu tỷ lệ LLR thấp hơn 60%. Bên cạnh đó, một số ngân hàng lựa chọn trích lập luôn toàn bộ nợ xấu, một số khác lại chọn trích lập rải ra trong 3 năm theo cơ chế cho phép.
Đơn cử tại NCB, tỷ lệ này đến cuối tháng 9/2022 mới chỉ ở mức 14%, tức với mỗi đồng nợ xấu, ngân hàng mới chỉ có 0,14 đồng để dự phòng. Tương tự, tại các thành viên như VietBank, Baovietbank, PGBank hay Saigonbank, con số này cũng chỉ ở mức khiêm tốn trên dưới 50%.
Ngoài gia tăng bộ đệm, giới chuyên gia cho rằng, để đạt được kế hoạch đặt ra đầu năm, các ngân hàng cần những giải pháp riêng như cơ cấu lại vốn tín dụng qua việc đẩy nhanh tốc độ quay vòng vốn, tăng thu hồi nợ và tăng thu ngoài lãi.
Việc tập trung bán lẻ sẽ tiếp tục là mũi nhọn trong giúp các ngân hàng giảm thiểu rủi ro tập trung và tăng NIM với các khách hàng lớn trong năm 2022. Bên cạnh đó, hoạt động phân phối bảo hiểm qua ngân hàng (bancassurance) dự báo sẽ tiếp tục sôi động và là một động lực quan trọng giúp thúc đẩy lợi nhuận của các ngân hàng.
“Ngân hàng nào có lợi thế lớn ở mảng miếng này, hoạt động kinh doanh cũng như khả năng sinh lời vẫn tiếp tục được duy trì ổn định”, các chuyên gia nhận định.
Có thể bạn quan tâm


Tin khác