Khối ngoại bán ròng mạnh, vì sao dòng tiền chưa trở lại?

(DNTO) - Thị trường chứng khoán được nâng hạng dù vậy dòng vốn ngoại vẫn tiếp tục bán ròng trên thị trường. Chuyên gia cho rằng phía sau con số bán ròng là quá trình cơ cấu danh mục của các quỹ ngoại, dịch chuyển dòng vốn toàn cầu và độ trễ của các dòng vốn mới.
Đà bán của khối ngoại vẫn chưa có dấu hiệu dừng lại trên thị trường chứng khoán Việt Nam. Từ đầu năm đến nay, khối này đã bán ròng hơn 101 ngàn tỷ đồng trên cả ba sàn. Tháng 9, khi FTSE Russell chính thức nâng hạng thị trường từ cận biên lên mới nổi thứ cấp, giá trị bán ròng của khối này vẫn đạt hơn 4,6 ngàn tỷ đồng.
Riêng phiên giao dịch hôm nay, ngày 6/10, giá trị bán ròng của khối này đạt trên 2,6 ngàn tỷ đồng trên cả ba sàn, đưa giá trị bán ròng trong tháng 10 đạt tới 2,9 ngàn tỷ đồng chỉ sau 4 phiên giao dịch đầu tháng.
Ảnh minh hoạ
"Tỉ lệ sở hữu của người nước ngoài tại Việt Nam hiện tại đang là thấp nhất lịch sử, chỉ khoảng 13,2% so với tổng số cổ phiếu đang lưu hành trên toàn thị trường", ông Nguyễn Mạnh Dũng, Giám đốc cấp cao Nghiên cứu chiến lược thị trường Chứng khoán HSC chia sẻ với nhà đầu tư tại chương trình talkshow "Thị trường chứng khoán quý 4, đi tìm người mua".
Lý giải về vấn đề này, ông Dũng đưa ra 7 nguyên nhân khiến vốn ngoại sụt giảm trên thị trường.
Dòng vốn tập trung vào AI và công nghệ
Thứ nhất, theo chuyên gia, dòng vốn ngoại đang tập trung mạnh vào những thị trường hưởng lợi từ làn sóng AI và công nghệ. Theo đó, những quốc gia không có câu chuyện AI hoặc các trụ cột công nghệ thường bị giảm tỷ trọng hoặc không được dòng vốn ngoại ưu tiên và đây không phải câu chuyện của riêng Việt Nam. Xu hướng trên sẽ làm chuyển hướng dòng vốn hướng sang các thị trường có câu chuyện AI và sở hữu những doanh nghiệp công nghệ lớn.
"Đây là một trong những nguyên nhân chính dẫn tới việc khối ngoại bán ròng nhiều ở Việt Nam là, đồng thời cả ở khu vực ASEAN", ông Dũng cho biết.
Thứ hai, theo ông Dũng, nguyên nhân thuộc về việc số quỹ đầu tư đa quốc gia đang tái cơ cấu danh mục và phân bổ lại tỷ trọng thị trường.
"Chẳng hạn, Malaysia có quỹ định chế với quy mô rất lớn và khi các quỹ này tái cơ cấu danh mục, tỷ trọng phân bổ vào từng thị trường cũng thay đổi. Thời gian gần đây, mặc dù Việt Nam đã được nâng hạng nhưng đúng vào thời điểm sóng tái cơ cấu danh mục diễn ra khiến tỷ trọng của Việt Nam trong một số dòng vốn định chế bị thu hẹp", chuyên gia lý giải.
Ví dụ, nếu trước đây một quỹ có khoảng 1 tỷ USD để phân bổ vào 5 thị trường thì khi danh mục được mở rộng lên 10 thị trường với cùng quy mô vốn, tỷ trọng dành cho Việt Nam đương nhiên sẽ nhỏ lại và quỹ phải giảm tỷ trọng tại Việt Nam để phân bổ sang những thị trường khác.
Nguyên nhân tiếp theo đến từ lãi suất. Khi lãi suất toàn cầu tăng thì tỷ suất lợi nhuận của cổ phiếu trở nên kém hấp dẫn hơn. Tại Việt Nam cũng vậy, lãi suất tăng cao nên dù thị trường đã điều chỉnh, kết quả kinh doanh các doanh nghiệp niêm yết tốt tuy nhiên khi so sánh giữa tỉ suất lợi nhuận với lãi suất thì vẫn chưa đủ hấp dẫn với nhà đầu tư.
Nhiều biến số khiến dòng vốn dài hạn thận trọng
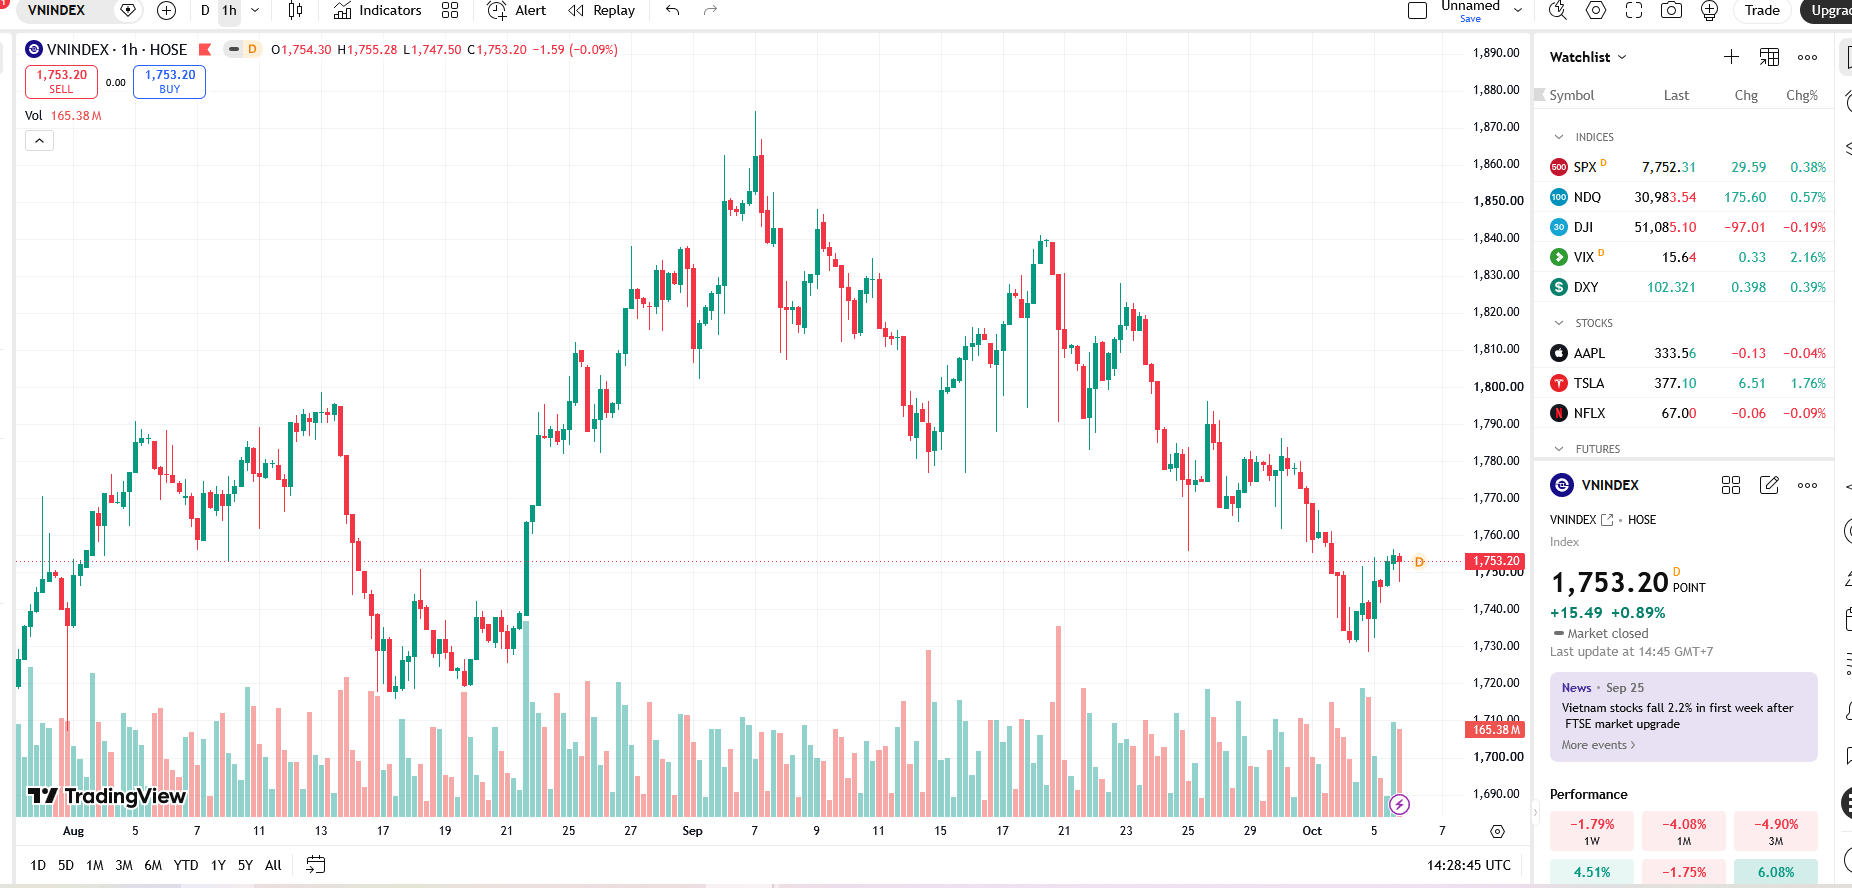
VN-Index tăng tuy nhiên lại chỉ tập trung vào một vài cổ phiếu trụ. Nếu loại bỏ nhóm cổ phiếu họ Vin thì thực tế thị trường đang giảm, nhà đầu tư càng ít cơ hội tìm kiếm lợi nhuận trên thị trường.
Ngoài ra, còn có yếu tố liên quan đến địa chính trị. Việt Nam đang trải qua giai đoạn nhiều thay đổi và cải cách về chính sách. "Đây là yếu tố rất tích cực, tuy nhiên để những thay đổi này phản ánh rõ vào nền kinh tế và thị trường chứng khoán thì cần có thời gian, có thể từ 6 đến 12 tháng", ông Dũng chia sẻ.
Theo đánh giá của HSC, khi một quốc gia đẩy mạnh đầu tư vào hạ tầng, thị trường chứng khoán thường cần một khoảng thời gian nhất định mới thẩm thấu. Chẳng hạn, Trung Quốc và Malaysia bắt đầu đầu tư mạnh vào hạ tầng từ đầu những năm 2000, trong khi Đài Loan và Hàn Quốc có giai đoạn đẩy mạnh đầu tư hạ tầng từ những năm 1970 và các thị trường này thường mất khoảng 2-3 năm trước khi thực sự bước vào một chu kỳ tăng trưởng mạnh.
Với quá trình đẩy mạnh đầu tư hạ tầng tại Việt Nam, theo chuyên gia, Việt Nam cũng cần thêm khoảng 1-1,5 năm nữa để những tác động từ câu chuyện đầu tư hạ tầng thực sự trở thành động lực rõ nét và được phản ánh vào thị trường chứng khoán.
Trong khi đó, các chính sách của Mỹ, tỷ giá, giá vàng, thị trường bất động sản hay giá USD trên thị trường tự do biến động cũng khiến dòng vốn đầu tư dài hạn e ngại, khó có thể giải ngân mạnh hay gia tăng tỷ trọng nắm giữ tại Việt Nam. "Đây cũng là một trong những lý do lý giải cho diễn biến của dòng vốn ngoại hiện nay", chuyên gia nhấn mạnh.
Nhìn vào khu vực ASEAN, không phải chỉ một mình thị trường Việt Nam bị khối ngoại bán mà cả thị trường Malaysia, Indonesia hay Philippines đều bị ảnh hưởng. Thị trường cần thêm thời gian chờ đợi. Dù vậy, dòng tiền nội đang trở thành điểm sáng trên thị trường. Trong giai đoạn chờ đợi những động lực mới, dòng tiền trong nước tiếp tục giữ vai trò quan trọng trong việc duy trì thanh khoản và nâng đỡ thị trường.
Có thể bạn quan tâm
Tin khác
Nhóm doanh nghiệp trong hệ sinh thái ROX Group: Trái phiếu hàng chục nghìn tỷ, lợi nhuận bé hạt tiêu