Diễn biến trái chiều trên thị trường chứng khoán hai bờ Đại Tây Dương

(DNTO) - Khép lại phiên giao dịch 5/10 (giờ Mỹ), thị trường chứng khoán toàn cầu ghi nhận sự phân hóa rõ rệt giữa hai khu vực kinh tế lớn là Mỹ và châu Âu. Trong khi Phố Wall tiếp tục duy trì đà hưng phấn nhờ sự bứt phá của lĩnh vực công nghệ, thị trường châu Âu lại chìm trong sắc đỏ dưới áp lực từ gánh nặng nợ công và các biến động chính trị phức tạp.
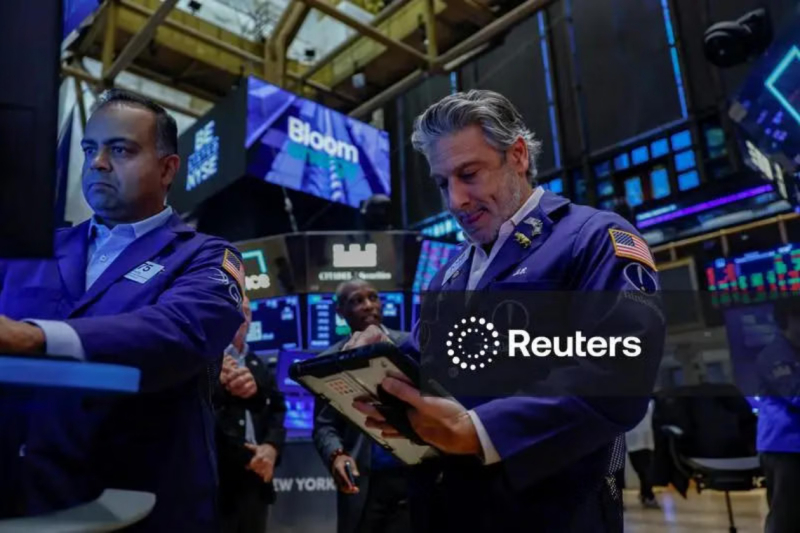
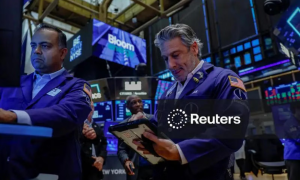
Các nhà giao dịch làm việc trên sàn Giao dịch chứng khoán New York. Ảnh: Reuters
Tại thị trường Mỹ, chỉ số công nghệ Nasdaq Composite tăng 1,1%, đạt mức 27.477,31 điểm và chính thức khép phiên ở mức cao kỷ lục. Động lực chính thúc đẩy đà tăng này đến từ làn sóng đầu tư mạnh mẽ vào lĩnh vực trí tuệ nhân tạo (AI). Tiêu biểu như cổ phiếu của tập đoàn công nghệ không gian SpaceX vọt tăng 7,6%, trong khi cổ phiếu Meta (công ty mẹ của Facebook) ghi nhận mức tăng 1,9%.
Bên cạnh đó, chỉ số công nghiệp Dow Jones nhích 0,2% lên 51.267,90 điểm và chỉ số S&P 500 tăng 0,7% lên 7.773,95 điểm.
Mặc dù thị trường thiết lập các đỉnh cao mới, nhiều chuyên gia vẫn đưa ra cảnh báo về mức độ mong manh của xu hướng tăng hiện tại. Ông Justin Bergner, chuyên gia tại quỹ đầu tư Gabelli Funds, nhận định rằng thị trường đang ngày càng trở nên dễ tổn thương do dòng tiền tập trung quá nhiều vào một nhóm nhỏ cổ phiếu vốn hóa lớn.
Giới đầu tư hiện đang hướng sự chú ý về mùa báo cáo kết quả kinh doanh sắp khởi tranh với các dữ liệu tài chính từ những ngân hàng lớn.
Trái ngược với bức tranh sáng màu tại Mỹ, thị trường chứng khoán châu Âu chịu áp lực bán tháo diện rộng, đặc biệt tại Paris (Pháp). Chỉ số CAC 40 tại Pháp giảm 0,8%, lùi xuống mức 7.834,10 điểm, chịu tác động nặng nề bởi lợi suất trái phiếu tăng vọt và đà lao dốc gần 10% của cổ phiếu Schneider Electric.
Nhà đầu tư đã ồ ạt bán tháo cổ phiếu này sau khi ban lãnh đạo công bố thỏa thuận mua lại công ty phần mềm kỹ thuật PTC của Mỹ bằng tiền mặt với giá trị lên tới 22,6 tỷ USD.
Trong khi đó, một số thị trường khác ghi nhận biến động nhẹ hơn: chỉ số FTSE 100 tại London nhích 0,3% lên 10.497,94 điểm, còn chỉ số DAX 30 tại Frankfurt tăng nhẹ dưới 0,1% lên 25.254,21 điểm.
Bức tranh vĩ mô của khu vực châu Âu đang bị chi phối bởi các rủi ro tài khóa và chính trị nội khối.
Tuần trước, Chính phủ Pháp đã công bố dự thảo ngân sách năm 2027 không mấy khả quan, làm gia tăng lo ngại rằng Paris sẽ tiếp tục duy trì mức chi tiêu công khổng lồ trước thềm cuộc bầu cử tổng thống vào năm tới. Theo các dự báo, nợ công của Pháp có nguy cơ chạm mức gần 122% GDP, bất chấp kế hoạch cắt giảm chi tiêu quy mô lớn.
Tình trạng này đã đẩy lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Pháp vọt lên mức 4,8% - mức cao nhất kể từ thời kỳ khủng hoảng nợ Khu vực đồng tiền chung châu Âu (Eurozone) năm 2011, qua đó làm gia tăng nghiêm trọng chi phí đi vay của các doanh nghiệp niêm yết.
Bên cạnh gánh nặng nợ công tại Pháp, tình hình chính trị tại Tây Ban Nha cũng gây thêm áp lực lớn cho khu vực. Thủ tướng Tây Ban Nha Pedro Sanchez đã bất ngờ kêu gọi tiến hành bầu cử sớm sau khi Quốc hội nước này bỏ phiếu bác bỏ dự luật hỗ trợ nhà ở do chính phủ thiểu số đề xuất.
Những diễn biến dồn dập từ mặt trận chính trị và tài khóa đã tác động mạnh mẽ lên thị trường ngoại hối. Đồng euro trượt giảm xuống mức thấp nhất trong vòng 17 tháng so với đồng đô la Mỹ.
Khép phiên, tỷ giá euro/USD giảm xuống mức 1,1217 USD/euro so với mức 1,1256 USD/euro của phiên cuối tuần trước, đồng thời cũng suy yếu so với đồng Bảng Anh xuống mức 84,84 xu Anh/USD.
Đánh giá về tình hình này, ông Patrick Munnelly, chuyên gia chiến lược thị trường tại Tickmill Group, cho rằng Pháp vốn đã chịu áp lực lớn về uy tín tài khóa, nay việc Tây Ban Nha phát sinh thêm các tầng bất ổn chính trị đang thực sự kìm hãm đà tăng trưởng của toàn bộ thị trường khu vực.
Có thể bạn quan tâm


Tin khác