Áp dụng thuế tối thiểu toàn cầu: Nhiều thách thức cho những dự án tỷ USD tại Việt Nam

(DNTO) - Việc các "ông lớn" đầu tư vào Việt Nam có thể phải chịu một số hình thức “thuế bổ sung” tại quốc gia sở tại nếu được hưởng mức thuế tại Việt Nam thấp hơn 15%, đang đặt ra thách thức không nhỏ cho chúng ta, cần nhanh chóng có giải pháp để ứng phó với chính sách mới này.
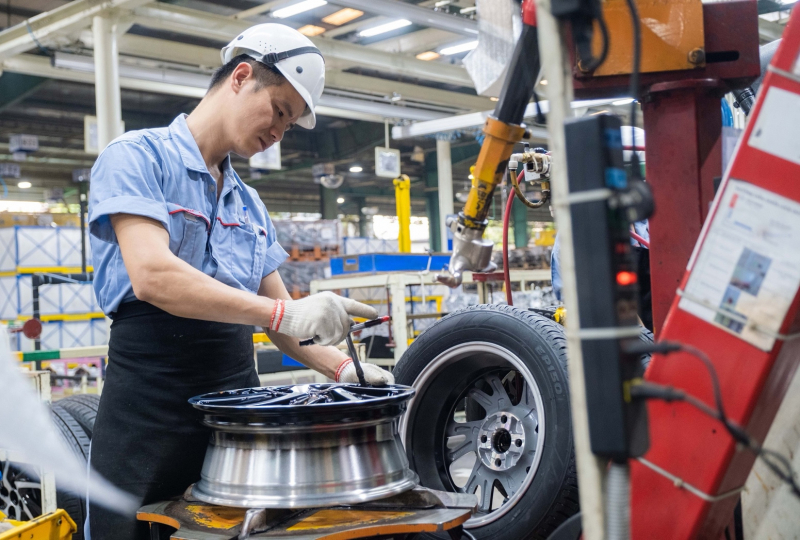
Ap dụng thuế tối thiểu toàn cầu vào năm 2024 có thể khiến Việt Nam không còn lợi thế cạnh tranh trong thu hút các tập đoàn đa quốc gia. Ảnh: TL.
Lo ngại khó kéo "đại bàng" khi luật chơi được áp dụng
Theo đúng như lộ trình, thuế tối thiểu toàn cầu sẽ được áp dụng vào tháng 1/2024. Cụ thể, gần đây, vào ngày 15/12/2022, Liên minh châu Âu (EU) đã chính thức thông qua kế hoạch áp dụng thuế suất tối thiểu 15% từ năm 2024. Quốc hội Hàn Quốc cũng đã thông qua Đạo luật điều chỉnh thuế, trong đó sẽ áp dụng cơ chế thuế tối thiểu toàn cầu từ 2024. Chính phủ Nhật Bản cũng đã thông báo Dự thảo cải cách thuế, tiến tới việc áp dụng thuế tối thiểu toàn cầu từ năm tài chính 2024.
Ông Phan Đức Hiếu, Ủy ban Kinh tế của Quốc hội, cho rằng, thuế tối thiểu toàn cầu nằm trong Chương trình hành động chống xói mòn thu ngân sách, trốn thuế toàn cầu (BEPS) có sự tham gia của 141 quốc gia thành viên, trong đó có Việt Nam.
Theo đó, các công ty lớn có doanh thu hợp nhất toàn cầu hàng năm từ 750 triệu EUR (19.500 tỷ đồng) trong ít nhất 2 năm của giai đoạn 4 năm liền kề trước năm soát xét sẽ bị áp dụng mức thuế suất tối thiểu 15%. Nếu đang chịu mức thuế thấp hơn 15% ở quốc gia mà họ đầu tư, các doanh nghiệp này sẽ phải nộp phần “thiếu hụt” còn lại với mức thuế 15% cho quốc gia nơi họ có trụ sở chính.
Tại Việt Nam, thống kê cho thấy số Thuế thu nhập doanh nghiệp (TNDN) là các doanh nghiệp FDI đóng góp trên tổng thuế thu nhập các doanh nghiệp cả nước là 40%. Con số này nghe có vẻ không nhiều khi chưa chiếm đến một nửa, nhưng lưu ý rằng so với lượng doanh nghiệp FDI thì mức thuế đóng góp này là rất lớn (35.000 doanh nghiệp/1 triệu doanh nghiệp trong nước). Chưa kể, các doanh nghiệp FDI sử dụng đất đai, năng lượng, lao động ít hơn doanh nghiệp trong nước.
Trong số 35.000 doanh nghiệp đó, có thể lọc ra các đối tượng chịu tác động. Thuế tác dộng đối tượng chịu thuế dưới 15%, trong số đó lọc tiếp doanh nghiệp nào có tổng doanh thu trên 750 triệu USD, và nhỏ hơn nữa nhưng là doanh nghiệp liên kết và trong chuỗi doanh nghiệp và gộp doanh thu toàn cầu thì có thể vượt 750 triệu USD.
"Chúng tôi dự kiến tác động đầu tư mới, tức thành viên các tạp đoàn có tiếp tục đầu tư vào Việt Nam hay không? Có tiếp tục mở rộng đầu tư nữa hay không? Môi trường đầu tư còn thuận lợi cho Việt Nam nữa hay không?...", ông Hiếu lo ngại.
Phân tích cụ thể tại Hội thảo khoa học với chủ đề "Giải pháp duy trì và nâng cao năng lực cạnh tranh của môi trường đầu tư trong bối cảnh thực thi Thuế tối thiểu toàn cầu", sáng ngày 24/2/, GS.TSKH Nguyễn Mại, Chủ tịch Hiệp hội Doanh nghiệp đầu tư nước ngoài (VAFIE) đã đưa ra một số vấn đề:
“Mức thuế suất thuế thu nhập doanh nghiệp (TNDN) Việt Nam đang áp dụng là 20%, thuế suất ưu đãi dưới 15% gồm 5%, 10%, thời gian giảm, miễn thế đối với dự án ưu đãi cao từ 10 năm trở lên.
Do đó, nếu Việt Nam chậm áp dụng cơ chế thuế tối thiểu toàn cầu thì các doanh nghiệp FDI có doanh thu từ 750 triệu Euro sẽ phải nộp phần chênh lệch giữa số thuế TNDN thực nộp tại nước ta với số thuế TNDN phải nộp cho nước đặt trụ sở chính của công ty; Nhà nước mất đi một khoản thu ngân sách khá lớn, có thể tác động tiêu cực đến môi trường đầu tư”.
Đặc biệt, chính sách này cũng sẽ ảnh hưởng đến các dự án FDI đang đầu tư tại Việt Nam, làm giảm động lực đầu tư của các doanh nghiệp mới. Bởi khi đầu tư một dự án mới, doanh nghiệp sẽ cân nhắc nhiều yếu tố, trong đó có ưu đãi về thuế. Họ sẽ cân nhắc thận trọng nếu áp dụng mức thuế tối thiểu này.
“Các tập đoàn lớn như Samsung, ngoài đem lại việc làm thì cơ bản sản xuất của họ là phục vụ xuất khẩu. Khi xuất khẩu thì dự trữ ngoại hối của họ để lại Việt Nam. Nếu không có khoản này sẽ ảnh hưởng ngay đến cán cân thanh toán - một góc độ tác động rất lớn”, ông Mại phân tích.
Giải pháp nào cho Việt Nam?

Để hạn chế tác động của thuế tối thiểu toàn cầu, ông Hiếu cho rằng Việt Nam cần nhanh chóng đánh giá để xác định mức độ bị tác động – bao gồm cả cơ hội và tác động tiêu cực; cần nhanh chóng rà soát toàn bộ quy định hiện hành về chính sách ưu đãi và từ đó cần xác định chính xác phạm vi và mức độ bị tác động theo ngành, lĩnh vực, đối tượng, tác động tích cực – tiêu cực, cơ hội, thách thức. Chỉ khi chúng ta xác định đầy đủ bức tranh tác động thì mới có thể có giải pháp phù hợp.
"Về lâu dài, cần nghiên cứu trình Chính phủ, Quốc hội ban hành thuế suất thuế thu nhập doanh nghiệp tối thiểu trong nước theo mức 15% để bảo vệ nguồn thu thuế thu nhập doanh nghiệp trong nước. Chính phủ không thể làm một mình, mà cần có đối thoại, hợp tác, tham vấn với cộng đồng doanh nghiệp và chính sách của một số quốc gia khác”, ông Hiếu cho biết.
Nêu quan điểm, chuyên gia kinh tế, TS Cấn Văn Lực đưa ra 4 kiến nghị: Thứ nhất, Bộ Tài chính và Tổ công tác đặc biệt cần nhanh chóng nghiên cứu, khảo sát, đánh giá tác động đầy đủ của việc áp dụng chính sách thuế tối thiểu toàn cầu để chủ động đề xuất phương án, giải pháp phù hợp.
Thứ hai, Bộ Tài chính, Tổ công tác Nghiên cứu đề xuất Chính phủ trình Quốc hội sớm ban hành, điều chỉnh các chính sách về thuế, kế toán phù hợp với tiêu chuẩn quốc tế, cũng như phù hợp với quy định trong Hiệp định mà Việt Nam đã cam kết trước khi Hiệp định có hiệu lực dự kiến từ đầu năm 2024.
Thứ ba, Bộ Tài chính cần có đánh giá ảnh hưởng của quy tắc GloBE do mức độ ảnh hưởng lên các chính sách ưu đãi cụ thể, việc đánh giá chi tiết và cụ thể đối với từng quốc gia là rất cần thiếu để xây dựng lộ trình phù hợp, đồng thời rà soát cả những đối tượng chịu ảnh hưởng đến có những điều chỉnh phù hợp.
Thứ tư, Việt Nam cần rà soát và thay đổi chính sách thu hút FDI theo hướng tập trung vào nâng cao năng lực cạnh tranh từ các yếu tố như môi trường đầu tư kinh doanh, lao động có kỹ năng, cơ sở hạ tầng, hệ thống các doanh nghiệp vệ tinh, phụ trợ… vốn là các yếu tố cơ bản khi đưa ra các quyết định đầu tư kinh doanh, thay vì áp dụng ưu đãi về thuế.
Có thể bạn quan tâm

Tin khác