Doanh thu tăng 52% và câu chuyện phía sau của Masan

(DNTO) - Doanh thu của Masan đã vượt tiến độ so với kế hoạch của tập đoàn với động lực chính của tăng trường đến từ hệ điều hành tiêu dùng (cOS) và Masan High-Tech Materials (MSR).
Trợ lực từ hệ điều hành tiêu dùng
Tám tháng đầu năm nay, CTCP Tập đoàn Masan (mã chứng khoán MSN) ghi nhận kết quả nổi bật với doanh thu thuần tăng 52% so với cùng kỳ, đạt 77.023 tỷ đồng, hoàn thành 73–79% kế hoạch doanh thu cả năm. Thành tựu trên đã giúp tập đoàn mang về hơn 8,5 ngàn tỷ đồng lợi nhuận sau thế, tăng khoảng 2,2% so với cùng kỳ và đang trên đà vượt kịch bản cao của kế hoạch năm 2026 đã điều chỉnh.
Đằng sau mức tăng này là sự chuyển động đồng thời của hai động lực: hệ điều hành tiêu dùng tiếp tục giữ nhịp tăng trưởng, trong khi Masan High-Tech Materials ghi nhận nhiều đột phá mới.
Tại cOS, sự tăng trưởng đến đồng đều từ các mảng. Trong đó, Masan Cosumer (MCH) có doanh thu thuần luỹ kế trên 21 ngàn tỷ đồng, tăng 15% so với cùng kỳ; Omachi, Chin-su, Nam Ngư cùng giữ mức tăng 2 con số đóng góp lớn cho tăng trưởng MCH. Masan tiết lộ, động lực mới mới của MCH đến từ mảng chăm sóc cá nhân và gia đình (HPC), ngành hàng tăng trưởng nhanh nhất, đạt 25,6% so với cùng kỳ.
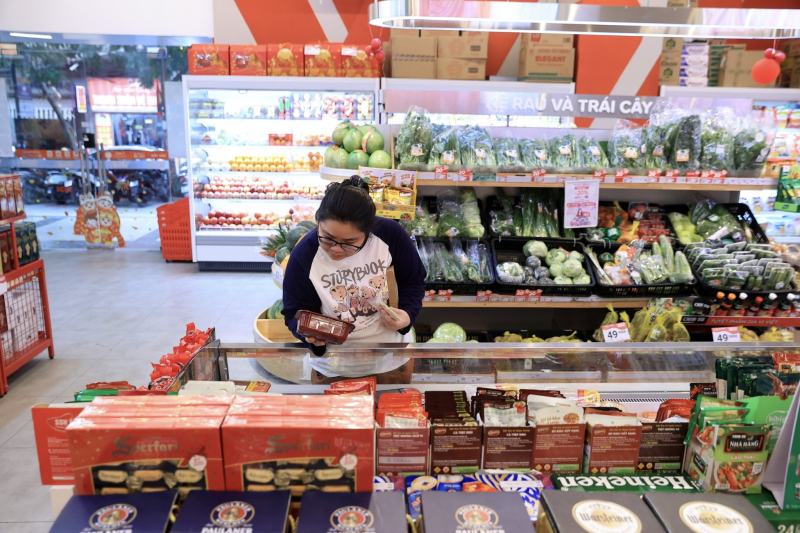
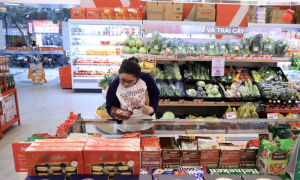
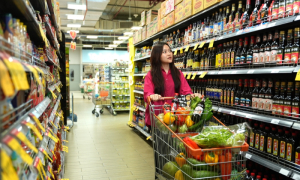
Khách hàng mua sắm tại siêu thị WinMart
Với Wincommerce (WCM), nông thôn vẫn là động lực mở rộng chủ lực, đóng góp khoảng 50% doanh thu tăng thêm. Tám tháng đầu năm nay, gần 800 cửa hàng được mở mới, trong đó 618 cửa hàng thuộc mô hình minimart. Đáng chú ý miền Bắc chiếm khoảng 70% số cửa hàng mở mới ròng, phần còn lại thuộc miền Trung và miền Nam. Wincommerce đã mang về doanh thu lên tới 31.600 tỷ đồng, tăng 26,6% so với cùng kỳ.
Phúc Long cũng ghi nhận doanh thu luỹ kế trên 1,5 ngàn tỷ đồng, tăng 25% so với cùng kỳ.
Sự đột phá của MSR
Điểm nhấn đặc biệt của Masan nằm ở Masan High-Tech Materials khi mảng này ghi nhận hơn 21 ngàn tỷ đồng trong 8 tháng, gấp 5,1 lần so với cùng, vượt kế hoạch năm 2026 được giao.
Quan trọng hơn, khu vực Núi Pháo Mở Rộng và Núi Chiếm, nơi doanh nghiệp được phê duyệt thăm dò và mở rộng khai thác vonfram, được ước tính có tiềm năng khoảng 115 triệu tấn tài nguyên vonfram đa kim, tạo nền tảng cho thêm khoảng 20-30 năm hoạt động khai thác và chế biến của MSR trong tương lai. Đồng thời, tận dụng hạ tầng luyện kim hiện hữu, Masan High-Tech Materials có thể nâng công suất WO₃ lên hơn 8.000 tấn/năm mà không cần đầu tư lớn.
Song song đó, trước nhu cầu ngày càng tăng đối với các sản phẩm vonfram chế biến sâu, công ty dự kiến nâng công suất oxide vonfram lên hơn 8.000 tấn/năm mà không cần đầu tư lớn. Trong bối cảnh nguồn cung thắt chặt và nhu cầu lớn đối với vonfram, Masan High-Tech Materials được cho tiếp tục là "gà đẻ trứng vàng" của Masan trong thời gian tới.
"Trong nửa cuối năm nay, giá vonfram nhiều khả năng tiếp tục duy trì ở vùng cao do nguồn cung khoáng sản chiến lược còn thắt chặt, qua đó giúp MSR duy trì biên lợi nhuận tích cực và đóng góp đáng kể vào dòng tiền hợp nhất. Chúng tôi kỳ vọng MSR sẽ trở thành một trong những động lực quan trọng thúc đẩy tăng trưởng lợi nhuận và cải thiện khả năng giảm đòn bẩy tài chính của MSN trong 2026", phòng phân tích từ Công ty TNHH Chứng khoán Vietcombank (VCBS) khuyến nghị.
MSR bước vào chu kỳ tăng trưởng mới. Sức mạnh cốt lõi của cOS và sự đột phá đến từ MSR được kỳ vọng tiếp tục là lực đẩy quan trọng cho Masan giai đoạn tới.
Có thể bạn quan tâm


Tin khác