Khơi thông dòng vốn, mở thêm dư địa tăng trưởng cho doanh nghiệp tỉnh Lâm Đồng

(DNTO) - Dòng vốn tín dụng đang được mở rộng với nhiều chính sách ưu đãi, song Lâm Đồng cần đồng thời nâng năng lực hấp thụ vốn, minh bạch dữ liệu và kết nối thị trường để doanh nghiệp tăng tốc.
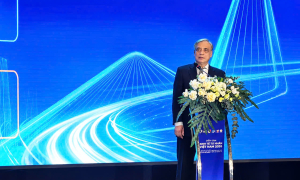
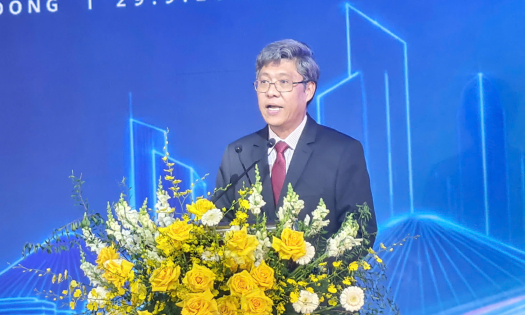
Tại Diễn đàn Kinh tế tư nhân Việt Nam 2026 (VPSF 2026) - vòng đối thoại địa phương tại Lâm Đồng, ông Võ Văn Thanh, Phó Giám đốc Ngân hàng Nhà nước Việt Nam - Chi nhánh Khu vực 10, cho rằng khơi thông tín dụng cần được nhìn nhận như một giải pháp tổng thể nhằm tạo thêm động lực cho khu vực kinh tế tư nhân.
Theo ông Thanh, doanh nghiệp nhỏ và vừa đang giữ vai trò quan trọng trong phát triển kinh tế - xã hội địa phương. Vì vậy, nâng khả năng tiếp cận vốn không chỉ là nhiệm vụ của ngành ngân hàng mà cần sự phối hợp của chính quyền, ngân hàng, hiệp hội và chính cộng đồng doanh nghiệp.
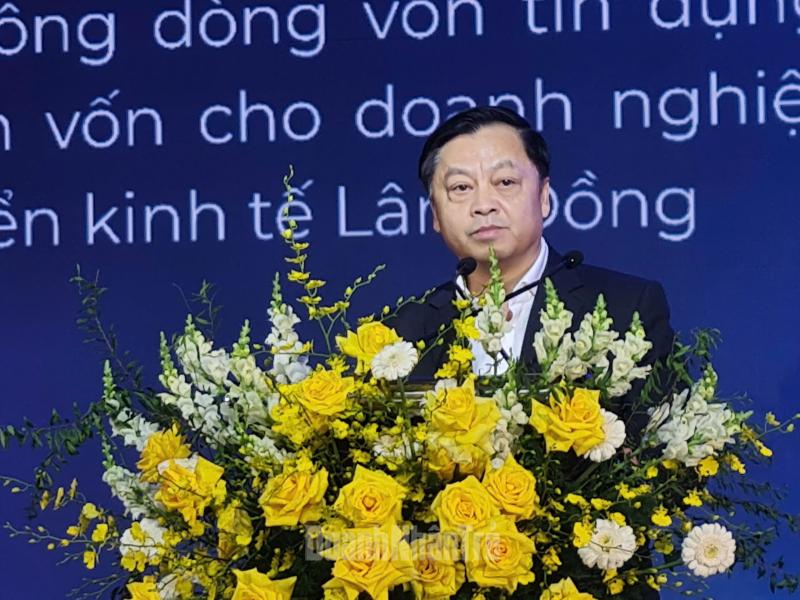
Ông Võ Văn Thanh, Phó Giám đốc Ngân hàng Nhà nước Việt Nam - Chi nhánh Khu vực 10
Dòng vốn cần đến đúng doanh nghiệp, đúng thời điểm
Thời gian qua, Ngân hàng Nhà nước đã triển khai nhiều giải pháp nhằm hỗ trợ tăng trưởng tín dụng, ổn định mặt bằng lãi suất và giảm chi phí vốn cho doanh nghiệp. Các chính sách được triển khai trên nhiều lĩnh vực, từ nông nghiệp, nông thôn, lâm nghiệp, thủy sản đến tín dụng xanh, hạ tầng giao thông và những ngành công nghiệp chiến lược.
Tháng 8/2026, Ngân hàng Nhà nước ban hành văn bản số 7125 về triển khai các chương trình tín dụng hỗ trợ động lực tăng trưởng và doanh nghiệp nhỏ và vừa, với định hướng lãi suất ưu đãi thấp hơn 1 điểm phần trăm so với lãi suất cho vay thông thường cùng kỳ. Sau khoảng một tháng triển khai, 19 chi nhánh ngân hàng thương mại đã đăng ký tham gia chương trình, với tổng mức vốn dự kiến khoảng 400.070 tỷ đồng.
Tại Lâm Đồng, dư nợ đối với cộng đồng doanh nghiệp hiện khoảng 64.000 tỷ đồng, tương đương 17% tổng dư nợ trên địa bàn. Trong đó, dư nợ của doanh nghiệp nhỏ và vừa gần 42.000 tỷ đồng, chiếm khoảng 11%.
Riêng chương trình theo văn bản 7125, các ngân hàng trên địa bàn đã bước đầu triển khai cho 20 khách hàng, với dư nợ khoảng 29 tỷ đồng.
Những con số này cho thấy nguồn vốn tín dụng đang được mở rộng, nhưng khả năng tiếp cận vốn của doanh nghiệp nhỏ và vừa tại Lâm Đồng vẫn còn dư địa lớn.
Theo ông Thanh, tỷ trọng doanh nghiệp nhỏ và vừa có dư nợ tín dụng tại địa phương hiện thấp hơn mức bình quân cả nước. Phần lớn khoản vay vẫn dựa trên tài sản bảo đảm, trong khi hình thức cấp tín dụng dựa trên dòng tiền, dữ liệu và uy tín doanh nghiệp chưa phổ biến.
“Vấn đề đặt ra hiện nay không chỉ là tăng trưởng con số tín dụng thuần túy, mà trọng tâm là phải khơi thông dòng vốn, nâng cao khả năng hấp thụ vốn cũng như phát huy hiệu quả vốn của doanh nghiệp”, ông Thanh nói.
Theo đó, vốn cần đến đúng doanh nghiệp, đúng lĩnh vực và đúng thời điểm để tạo ra hiệu quả cao nhất. Từ thực tế địa phương, ông Thanh chỉ ra bốn điểm nghẽn cần được tháo gỡ.
Đầu tiên là dữ liệu. Thông tin về thuế, hóa đơn điện tử, hải quan, bảo hiểm xã hội, thanh toán và tài sản bảo đảm vẫn còn phân tán, khả năng kết nối chưa đầy đủ. Nếu dữ liệu được liên thông tốt hơn, ngân hàng sẽ có thêm cơ sở để đánh giá sức khỏe tài chính doanh nghiệp thay vì phụ thuộc quá nhiều vào tài sản thế chấp.
Điểm nghẽn thứ hai nằm ở chính doanh nghiệp. Phần lớn doanh nghiệp trên địa bàn có quy mô nhỏ và siêu nhỏ, vốn chủ sở hữu còn hạn chế, năng lực quản trị tài chính chưa đồng đều. Báo cáo tài chính, dòng tiền và phương án kinh doanh chưa phải lúc nào cũng đủ minh bạch để thuyết phục ngân hàng.
Điểm nghẽn thứ ba đến từ phương thức thẩm định tín dụng. Theo ông Thanh, ngân hàng cần tiếp tục chuyển mạnh sang đánh giá dựa trên dòng tiền, đơn hàng, hợp đồng, dữ liệu và khả năng tạo giá trị của doanh nghiệp.
Cuối cùng là thị trường. Một doanh nghiệp thiếu đơn hàng, đầu ra khó khăn hoặc còn vướng đất đai, quy hoạch, thủ tục hành chính thì dù lãi suất thấp cũng khó mạnh dạn vay vốn và khó bảo đảm khả năng trả nợ.
Dòng vốn luôn là vấn đề lớn với doanh nghiệp hiện nay (Ảnh minh họa)
Từ tín dụng đến hệ sinh thái hỗ trợ doanh nghiệp
Từ những điểm nghẽn trên, ông Thanh cho rằng tín dụng không thể tách rời thị trường. Muốn doanh nghiệp hấp thụ vốn tốt, dòng vốn ngân hàng phải đi cùng với khả năng mở rộng thị trường, nâng năng lực quản trị và tháo gỡ các rào cản đầu tư.
Về phía ngân hàng, Ngân hàng Nhà nước Khu vực 10 sẽ tiếp tục chỉ đạo các tổ chức tín dụng triển khai thực chất các chương trình ưu đãi, công khai điều kiện vay, lãi suất và đầu mối tiếp nhận, đồng thời nghiên cứu giảm các chi phí liên quan để giảm chi phí vốn thực tế cho doanh nghiệp.
Một hướng khác là đổi mới phương thức thẩm định, từng bước chuyển từ cho vay dựa chủ yếu vào tài sản bảo đảm sang đánh giá dựa trên uy tín, lịch sử tín dụng, dòng tiền giao dịch, tính minh bạch tài chính và tính khả thi của phương án kinh doanh.
Đối với Lâm Đồng, cấp tín dụng theo chuỗi giá trị được xem là hướng có nhiều dư địa. Thay vì tiếp cận từng doanh nghiệp riêng lẻ, ngân hàng có thể tập trung vào doanh nghiệp đầu chuỗi, từ đó mở rộng tín dụng đến các doanh nghiệp chế biến, cung ứng và phân phối. Đặc biệt, những chuỗi sản xuất nông nghiệp chủ lực như rau, hoa, trà có thể trở thành khu vực trọng tâm để phát triển mô hình này.
Theo ông Thanh, kết nối ngân hàng - doanh nghiệp cũng cần thay đổi cách làm. Các cuộc gặp gỡ cần chuyển từ trao đổi chung sang kết nối có địa chỉ, có nhu cầu vốn cụ thể và có kết quả sau đối thoại.
Với doanh nghiệp, yêu cầu quan trọng là nâng năng lực hấp thụ vốn. Doanh nghiệp cần chuẩn hóa hệ thống kế toán, minh bạch dòng tiền, nâng chất lượng quản trị và chủ động liên kết với các doanh nghiệp đầu chuỗi để có đầu ra ổn định.
“Trong môi trường kinh doanh mới, tính minh bạch được xem như một tài sản bảo đảm mới”, ông Thanh nhấn mạnh.
Cùng với đó, chính quyền địa phương cần xây dựng hệ sinh thái hỗ trợ doanh nghiệp nhỏ và vừa, kết nối tín dụng với bảo lãnh tín dụng, hỗ trợ lãi suất, xúc tiến thương mại, đầu tư, chuyển đổi số và tăng trưởng xanh.
Một hạ tầng dữ liệu dùng chung cũng được xem là nền tảng quan trọng để ngân hàng hiểu rõ hơn về doanh nghiệp, đồng thời giúp doanh nghiệp giảm khoảng cách trong tiếp cận vốn.
Với Lâm Đồng, việc khơi thông tín dụng vì thế không chỉ là câu chuyện của ngành ngân hàng. Đây còn là một phần trong quá trình hoàn thiện môi trường kinh doanh, nâng sức cạnh tranh và mở rộng không gian phát triển cho khu vực kinh tế tư nhân.
Ông Thanh cho rằng, cần chuyển từ quan hệ đơn thuần “ngân hàng cho vay, doanh nghiệp đi vay” sang một hệ sinh thái trong đó Nhà nước kiến tạo, ngân hàng đồng hành và doanh nghiệp minh bạch, chủ động nâng cấp năng lực.
Khi các mắt xích này được kết nối, dòng vốn sẽ không chỉ tăng về lượng mà còn được sử dụng hiệu quả hơn, tạo thêm năng lực sản xuất, việc làm và giá trị mới cho nền kinh tế.
Với cam kết tiếp tục đồng hành của ngành ngân hàng, cùng sự chủ động nâng cao năng lực của doanh nghiệp và vai trò kiến tạo của chính quyền, Lâm Đồng có thêm cơ sở để biến nguồn vốn tín dụng thành một đòn bẩy cho tăng trưởng trong giai đoạn phát triển mới.
Có thể bạn quan tâm
Tin khác